Bakit Kailangan ng Emergency Fund ang Filipino Freelancer
Kapag empleyado ka, may safety net ka. May regular na sahod tuwing ika-15 at katapusan ng buwan. May SSS kung saan ang employer ay nagso-shoulder ng malaking parte ng contribution. May ilang employers na nagbibigay ng HMO, kahit hindi ito guaranteed sa lahat ng kumpanya lalo na sa maliliit na negosyo. Kapag nawalan ka ng trabaho, may separation pay.
Bilang freelancer naman, ikaw mismo ang nagso-shoulder ng 100% ng iyong SSS voluntary contributions. Pwede kang mag-enroll sa SSS Voluntary Contribution Program na aming tinatalakay sa aming PhilHealth SSS at Pag-IBIG para sa Filipino Freelancers guide. Pero walang employer na magtu-tulungan sa iyo sa pagbabayad. Lahat ay galing sa iyong sariling bulsa.
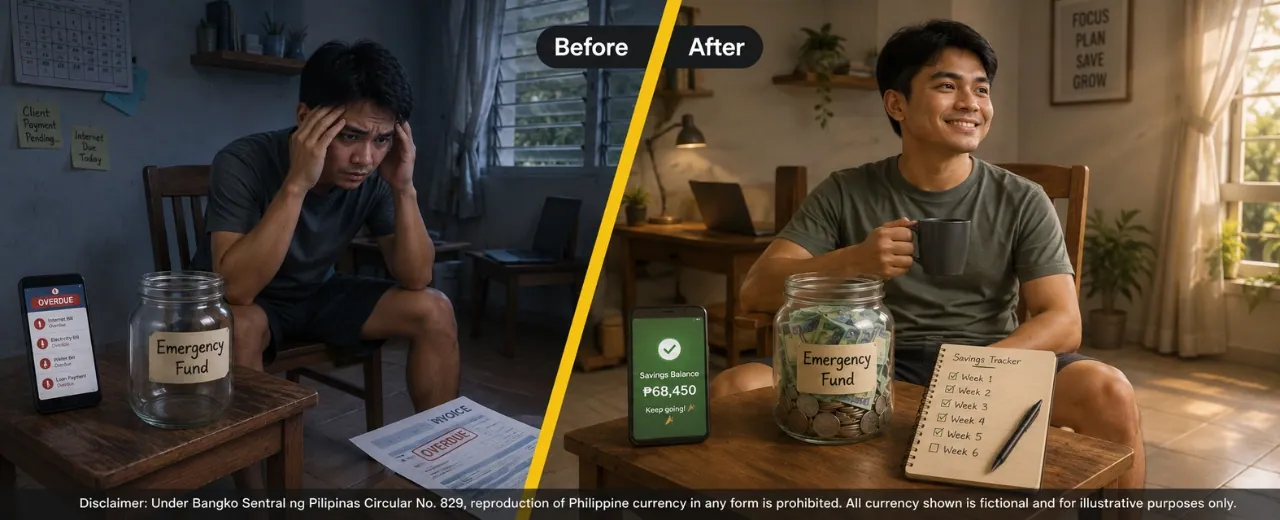
Kapag freelancer ka, wala kang lahat ng iyon. Ikaw lang ang nasa pagitan ng iyong pamilya at ng financial na kalamidad. At ang katotohanang ito ay nagiging malinaw na malinaw sa unang pagkakataon na may emergency kang harapin nang walang naipon.
Ang emergency fund ay hindi isang luxury para sa mga freelancers. Ito ay isang survival tool. Ang freelancing ay puno ng uncertainty. May mga buwan na sobra ang kita, may mga buwan na halos wala. May mga kliyente na bigla na lang nawawala. May mga proyekto na hindi natutuloy. May mga kalusugang isyu na hindi mo inaasahan. Ang emergency fund ang nagbibigay sa iyo ng kapangyarihang harapin ang lahat ng ito nang hindi ka nagpepanic at nag-a-accept ng kahit anong trabaho kahit mababa ang rate.
Ang pinaka-importanteng dahilan: Kapag mayroon kang emergency fund, hindi ka desperate. At ang isang freelancer na hindi desperate ay may mas magandang posisyon para mag-negotiate ng mas mataas na rates, mag-decline ng bad clients, at mag-choose ng mas magandang projects. Hindi ka rin mapa-pressure na tanggapin ang lowball rates dahil sa takot na walang mayroon kang pambayad ng bills. Para sa mas malalim na pag-unawa kung bakit ang financial stability ay mahalaga sa freelancing, tingnan ang aming Freelance vs Full-time sa Pinas guide.
Isa pang importanteng punto: huwag ikumpara ang iyong freelance rates sa sahod ng mga empleyado. Ang empleyado ay may employer na nagso-shoulder ng SSS, may HMO sa ilang kumpanya, may paid leaves, at may separation pay. Ikaw bilang freelancer ay nagso-shoulder ng lahat ng iyon sa iyong sarili. Kaya ang iyong rates ay dapat mas mataas kaysa sa equivalent na employee salary para ma-cover mo ang lahat ng iyong financial obligations.
Ano Ang Emergency Fund at Ano ang Hindi Ito
Maraming Filipino freelancers ang may ipon pero wala silang emergency fund. Malaking pagkakaiba ang dalawa.
Ang emergency fund ay pera na nakalaan specifically para sa mga hindi inaasahang gastos o sitwasyon. Hindi ito ang pera para sa bakasyon. Hindi ito ang pera para sa bagong laptop. Hindi ito ang pera para sa kapistahan o Pasko. Ito ay para sa tunay na mga emergency lamang.
Mga Halimbawa ng Tunay na Emergency
- Pagkakasakit o hospitalization na hindi covered ng PhilHealth o HMO
- Biglaang pagkawala ng major client na nagdudulot ng malaking income drop
- Mga kliyente na nag-ghost o nagde-delay ng bayad nang lampas sa due date habang inaasahan mo na ang payment para sa iyong monthly expenses
- Unexpected na pag-end ng long-term client relationship nang walang advance na babala, tulad ng isang empleyado na bigla na lang pinaalis
- Pagkasira ng laptop o equipment na kailangan para sa trabaho
- Pamilyang kalusugang isyu na nangangailangan ng immediate na gastos
- Natural disasters tulad ng bagyo o lindol na nagdudulot ng property damage
- Slow season na tumatagal ng dalawa o tatlong buwan nang walang projects
Hindi Emergency Fund ang Para Dito
- Bagong gadgets o upgrade ng equipment na hindi urgent
- Travel at bakasyon kahit "kailangan mo nang pahinga"
- Online shopping at lifestyle upgrades
- Investment opportunities na bigla mong nakita
- Regular na monthly expenses na dapat nasa budget na
Ang pinaka-common na mistake: Ang paggamit ng emergency fund para sa mga bagay na "feel urgent" pero hindi naman tunay na emergency. Kapag ginawa mo ito, hindi mo na mararamdaman ang safety na dapat ibigay ng emergency fund kapag talagang kailangan mo ito.
Magkano ang Tamang Emergency Fund para sa Filipino Freelancers
Ang standard na advice para sa mga empleyado ay mag-ipon ng tatlo hanggang anim na buwan ng monthly expenses. Para sa mga freelancers, ang recommendation ay mas mataas: anim hanggang labindalawang buwan ng monthly expenses.
Bakit mas mataas para sa freelancers? Dahil ang iyong income ay hindi guaranteed. Kapag nawalan ng trabaho ang empleyado, usually may dalawa hanggang tatlong buwan bago siya makahanap ng bago. Kapag nawalan ng malaking kliyente ang freelancer, ang paghahanap ng replacement ay maaaring tumagal ng mas matagal depende sa iyong niche, network, at market conditions.
Ang pag-compute ng iyong emergency fund target ay ang unang hakbang. Hindi kailangang malaki agad ang simula. Ang importante ay magsimula.
Paano Kalkulahin ang Iyong Emergency Fund Target
Simple lang ang proseso. Una, i-list ang lahat ng iyong monthly essential expenses. Kasama dito ang pagkain, renta o mortgage, utilities, internet, PhilHealth SSS at Pag-IBIG contributions, at iba pang fixed monthly obligations. Hindi kasama ang mga discretionary expenses tulad ng Netflix, online shopping, o labas-kain.
Sample Computation para sa Filipino Freelancer
Malaking halaga ang ₱138,000 hanggang ₱276,000 para sa maraming Filipino freelancers. Hindi kailangan na maabot mo ito agad. Ang importante ay mayroon kang target at patuloy kang nagko-contribute patungo doon. Para sa gabay sa pag-manage ng iyong mandatory government contributions bilang freelancer, tingnan ang aming PhilHealth SSS at Pag-IBIG para sa Filipino Freelancers guide.
Paano Mag-ipon Kahit Irregular ang Kita
Ito ang pinakacommon na tanong ng mga Filipino freelancers pagdating sa emergency fund. "Paano ako mag-iiipon kung hindi consistent ang kita ko?" Ang sagot ay ang pag-adapt ng iyong saving strategy sa iyong income pattern kaysa sa paggamit ng fixed monthly savings amount.
-
Gumamit ng Percentage System Kaysa Fixed Amount
Imbes na magtakda ng "mag-iiipon ako ng ₱5,000 bawat buwan," subukan mo ang "mag-iiipon ako ng 20% ng bawat payment na matatanggap ko." Kapag malaki ang project, malaki ang mapupunta sa emergency fund. Kapag maliit, maliit din. Pero palagi kang nag-iiipon kahit konti.
-
I-automate ang Paglipat sa Savings Account
Kapag natanggap mo ang payment mula sa client, agad na ilipat ang iyong designated na percentage sa iyong emergency fund account bago pa mo gastusin ang iba. Kung hindi mo makikita ang pera sa iyong spending account, hindi mo ito magagastos.
-
Mag-ipon ng Mas Malaki sa Mataas na Income Months
Kapag may mataas kang kita na buwan, dagdagan mo ang iyong emergency fund contribution. Kung dating 20% lang ang ini-ipon mo, subukan ang 30% o 35% sa mga mabuting buwan. Ang mga extra na ipon sa mataas na income months ang mag-ba-balance sa mga mababang buwan.
-
Huwag Hintayin na Maging Malaki ang Emergency Fund Bago Mo Isiping "Done"
Kahit ₱10,000 lang ang nasa emergency fund mo ngayon, mas maganda pa rin iyon kaysa wala. Ang pag-build ng emergency fund ay isang matagalang proseso. Ang milestone approach ay mas epektibo: una, mag-target ng isang buwan ng expenses. Pagkatapos, dalawa. Pagkatapos, tatlo. At iba pa.
-
I-treat ang Emergency Fund Contribution Bilang Non-Negotiable na Gastos
Tulad ng renta at pagkain, ang emergency fund contribution ay hindi isang optional na gastos. Ito ay isa sa mga una mong dapat bayaran pagkatanggap ng income, hindi yung natitira pagkatapos ng lahat ng iba pang gastos.
Ang Percentage Method: Paano I-allocate ang Bawat Payment
Isa sa mga pinaka-epektibong paraan ng pag-manage ng irregular income bilang freelancer ay ang paggamit ng percentage method sa bawat payment na matatanggap mo. Imbes na mag-budget ng fixed monthly amounts, ini-allocate mo ang bawat payment sa iba't ibang buckets batay sa percentage.
Narito ang isang sample allocation para sa isang ₱30,000 na payment:
Sample Percentage Allocation: ₱30,000 na Payment
Importante: Ang percentages na ito ay sample lamang at hindi one-size-fits-all. Ang iyong actual na allocation ay depende sa iyong lifestyle, obligations, at financial goals. Ang importante ay ang emergency fund ay laging nasa lista at hindi yung natitira pagkatapos ng lahat ng iba pang gastos. I-adjust ang percentages depende sa iyong actual na monthly expenses at income level. Kung mas mataas ang iyong income sa isang buwan, mas malaki ang napupunta sa emergency fund.
Saan Ilagay ang Emergency Fund
Ang emergency fund ay dapat nasa lugar na accessible pero hindi masyadong madaling gamitin para sa hindi emergency na bagay. Narito ang mga options para sa Filipino freelancers.
Maya Bank
Mataas na interest rate na hanggang 15% per annum para sa Maya Savings. Accessible anytime via app. Magandang option para sa primary emergency fund kung gusto mong i-maximize ang interest earnings habang naka-ipon.
GCash GSave
Powered by CIMB Bank na may competitive interest rates. Convenient dahil nasa GCash na app. Magandang secondary emergency fund option para sa mga may existing na GCash setup.
Traditional Banks
Traditional savings account sa kahit anong local bank na pinagkakatiwalaan mo. Lower interest rates pero may physical branches para sa larger withdrawals at mas formal na banking relationship.
Recommended na setup: Paghiwalayin ang iyong emergency fund sa iyong regular spending account. Kung nasa iisang account ang lahat ng pera mo, mas madaling gastusin ang intended na emergency fund. Para sa mas kompletong guide sa mga payment at savings platforms available sa Filipino freelancers, tingnan ang aming PayPal vs Wise vs GCash guide at ang aming Maya para sa Filipino Freelancers guide.
Kailan Gamitin at Hindi Gamitin ang Emergency Fund
Ang pagkakaroon ng emergency fund ay kalahati lang ng labanan. Ang ikalawang kalahati ay ang disiplina na hindi ito gamitin para sa mga bagay na hindi tunay na emergency.
Gamitin ang Emergency Fund Kapag:
- May medikal na kalagayan na nangangailangan ng immediate na gastos na hindi covered ng PhilHealth
- Ang iyong pangunahing equipment tulad ng laptop ay sira at kailangan mo itong mapalitan agad para makatrabaho
- Wala kang income ng tatlo o higit pang buwan dahil sa slow season o pagkawala ng major client
- May pamilyang emergency tulad ng hospitalization ng mahal sa buhay
- Natural disaster na nagdulot ng property damage na kailangan agad na maayos
Huwag Gamitin ang Emergency Fund Para Sa:
- Bagong gadgets o phone upgrade kahit "expired na" ang luma mong phone
- Bakasyon o travel kahit stressed ka na at kailangan ng pahinga
- Impulsive na business investments o opportunities
- Regular monthly bills na dapat nasa budget na
- Shopping sale o limited time offers
Para sa mas kompletong picture ng lahat ng financial obligations mo bilang Filipino freelancer kasama ang DTI at BIR registration, tingnan ang aming DTI vs BIR para sa Filipino Freelancers guide.
Mga Common Mistakes sa Pag-build ng Emergency Fund
Hindi Nagsisimula Dahil "Maliit Pa ang Kita"
Ang emergency fund ay hindi naghihintay na maging malaki ang kita mo. Kahit ₱500 bawat payment ay simula na. Ang pinakamahirap na parte ay ang magsimula. Pagkatapos mong masimulang mag-ipon, ang momentum ay kusang-loob na lumulago.
Paghahalo ng Emergency Fund sa Regular Savings
Kapag nasa iisang account ang emergency fund at regular savings, hindi mo malalaman kung magkano na ang tunay mong emergency fund. At mas madali itong gastusin nang hindi mo namamalayan. Magbukas ng separate na savings account para sa emergency fund.
Paggamit ng Emergency Fund para sa Non-Emergencies
Ito ang pinaka-destructive na mistake. Kapag ginamit mo ang emergency fund para sa isang bagay na hindi emergency at hindi mo naibalik, ikaw ay vulnerable na sa susunod na tunay na emergency. Maging strict sa kung ano ang tunay na emergency para sa iyo.
Hindi Nire-replenish Pagkatapos Gamitin
Kapag ginamit mo ang emergency fund para sa isang tunay na emergency, ang unang priority pagkatapos ay ang i-replenish ito. Maraming freelancers ang gumagamit ng emergency fund nang tama pero hindi na nire-replenish kaya wala na silang protection para sa susunod na emergency.
Pag-invest ng Emergency Fund Dahil "Natutulog ang Pera"
Maraming Filipino freelancers ang nag-i-invest ng kanilang emergency fund dahil nararamdaman nilang "natutulog lang ang pera" sa savings account. Ang naiisip ay, "Ipon ako nang ipon pero wala namang nangyayari. Ayoko kasing natutulog ang pera ko kaya ininvest ko nalang." Ito ay isang mapanganib na mindset. Ang emergency fund ay hindi investment fund. Hindi ito dapat nakalagay sa stocks, cryptocurrency, o kahit mutual funds na may lockup period. Ang accessibility nito sa tamang oras ay ang tunay na value nito, hindi ang investment returns.
Pagtigil ng Pag-ipon Kapag Umabot sa Target
Kapag naabot mo na ang iyong target na emergency fund, huwag tigilan ang pag-ipon. I-redirect ang savings contribution sa investments o iba pang financial goals. Pero regular na i-review ang emergency fund target dahil tumataas din ang gastos habang tumatagal.
Mga Madalas na Tanong
Kailangan ko bang may emergency fund bago pa ako magsimulang mag-invest?
Oo, bilang general rule. Ang emergency fund ay dapat mong mai-establish bago ka magsimulang mag-invest ng malaki sa stocks, crypto, o iba pang investment vehicles. Ang dahilan ay simple: kung may emergency kang mangyari nang wala kang emergency fund, maaari kang mapilitan na mag-liquidate ng investments sa maling timing at potentially mawalan ng pera. Ang exception ay kapag may employer ka pa rin na nagbibigay ng stable na income habang nag-b-build ka ng freelance career.
Magkano ang minimum na emergency fund para sa isang baguhan na freelancer?
Ang minimum na dapat mong i-target bilang baguhan na freelancer ay tatlong buwan ng iyong essential monthly expenses. Kung ang iyong essential monthly expenses ay ₱20,000 bawat buwan, ang minimum emergency fund mo ay ₱60,000. Mas mabuti ang anim na buwan pero ang tatlong buwan ay sapat na simula habang nag-b-build ka pa ng iyong freelance career.
Ano ang gagawin ko sa emergency fund ko kapag may mataas na inflation?
Kapag mataas ang inflation, ang pera sa traditional savings account ay unti-unting nababawasan ang purchasing power. Ang solusyon ay ang paggamit ng high-yield savings accounts tulad ng Maya Savings na nag-o-offer ng mas mataas na interest rates. Hindi ito nag-e-eliminate ng inflation risk completely pero nakakatulong itong mapanatili ang value ng iyong emergency fund nang mas matagal.
Paano kung ginamit ko ang emergency fund at ngayon ay kailangan ko itong i-replenish pero mababa ang kita?
Huwag mag-panic. I-prioritize muna ang pagbabalik sa normal na operations at income level. Kapag stable na ang kita, magsimulang mag-replenish ng emergency fund kahit maliit lang ang simula. Kung ₱500 lang ang kaya mo bawat payment, okay lang iyon. Ang importante ay may movement patungo sa replenishment at hindi ka mag-i-invest ng malaki o maggagastos ng malaki hanggang hindi mo pa nai-replenish ang emergency fund.
Dapat ba akong mag-iwan ng emergency fund sa GCash lang para accessible?
Ang GCash ay convenient pero hindi ideal bilang pangunahing lugar ng emergency fund dahil sa mas mababang interest rates at sa temptation ng madaling access para sa non-emergency na gastos. Mas maganda ang separate savings account tulad ng Maya Savings o traditional bank account na may slightly higher friction para sa pag-access, habang may konting cash sa GCash para sa immediate na small emergencies.
Bilang freelancer, kailangan ko bang mag-maintain ng mas malaking emergency fund kaysa sa empleyado?
Oo, generally speaking. Ang recommended na emergency fund para sa empleyado ay tatlo hanggang anim na buwan ng expenses. Para sa freelancers, ang recommendation ay anim hanggang labindalawang buwan dahil sa mas mataas na income variability at sa kawalan ng employer-provided benefits tulad ng separation pay, HMO, at guaranteed monthly income.
Simulan Mo Na Ngayon
Hindi kailangang malaki ang simula. Kung ang kaya mo ngayon ay mag-set aside ng 10% ng iyong susunod na payment para sa emergency fund, gawin mo na iyon ngayon. Ang pinakamahirap na hakbang ay ang una.
Mag-open ng separate savings account para sa emergency fund mo ngayon. Ilagay ang kahit maliit na halaga para magsimula. At sa bawat payment na matatanggap mo mula sa iyong clients, i-set aside ang iyong napiling percentage bago mo gastusin ang kahit ano.
Ang freelancing ay isang magandang career choice pero kailangan nito ng mas mataas na financial discipline kaysa sa regular employment. Ang emergency fund ay ang pundasyon ng financial security mo bilang isang Filipino freelancer. Simulan mo na ito ngayon at hindi mo pagsisisihan.