Bakit Mahalaga ang Tamang Platform para Makatanggap ng USD
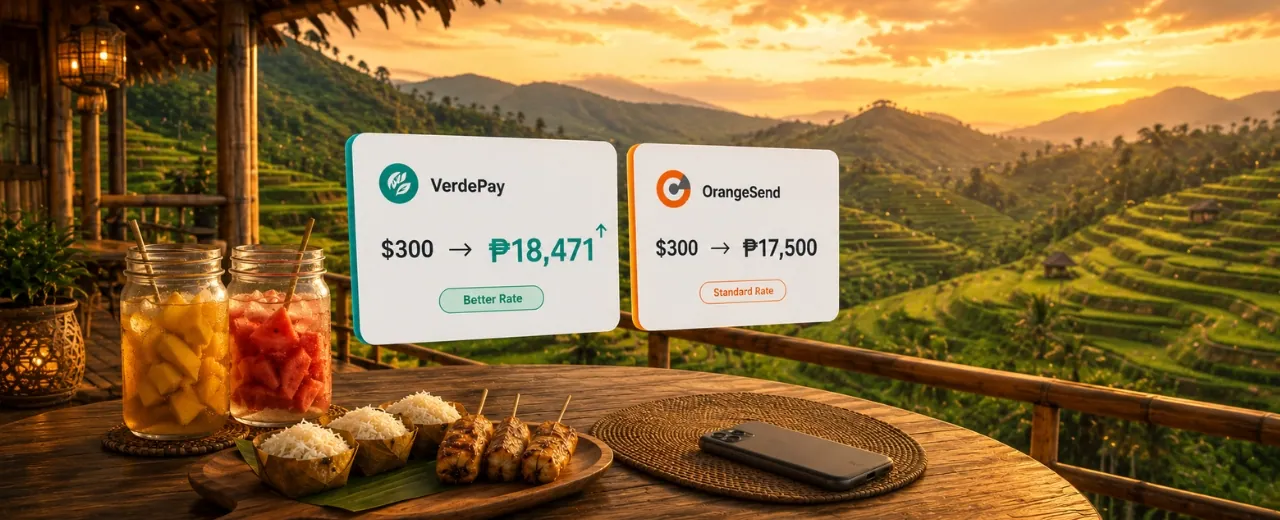
Isipin mo na kumita ka ng $500 sa isang project. Maganda iyon. Pero kapag natanggap mo na sa iyong bank account, ₱29,000 lang pala ang nasa kamay mo imbes na ₱30,865 na sana makuha mo sa tamang platform. Ang pagkakaiba? Halos ₱2,000 na napunta sa fees at hindi magandang exchange rate.
Para sa isang freelancer na kumikita ng $500 hanggang $1,000 kada buwan, ang malungkot na katotohanan ay maaaring ₱2,000 hanggang ₱5,000 ang nawawala sa iyo bawat buwan dahil lang sa maling payment platform. Sa isang taon, iyon ay halos ₱24,000 hanggang ₱60,000 na sana ay napunta sa iyong bulsa.
Ang exchange rate baseline natin sa guide na ito ay ₱61.73 per USD. Ito ang mas realistic na rate para sa mga kalkulasyon ng payment receipts kumpara sa simpleng baseline na ₱56. Lahat ng halimbawa sa ibaba ay gagamit ng rate na ito para mas tumpak ang comparison.
Quick note: Ang mga fees at exchange rates ay nagbabago. Ang mga figure sa guide na ito ay batay sa pinaka-current na impormasyon noong July 2026. Laging i-check ang official websites ng bawat platform para sa pinaka-updated na rates bago ka magdesisyon.
Quick Comparison ng Lahat ng Platforms
Heto ang big picture bago tayo sumabak sa detalye ng bawat platform. Para sa isang $500 na payment, ito ang approximate na makukuha mo sa bawat platform after fees at exchange rate:
| Platform | Approximate Fees | Take-Home sa $500 | Verdict |
|---|---|---|---|
| Wise | 0.4% hanggang 1.5% | ₱30,450 hanggang ₱30,750 | Pinaka-Sulit |
| Payoneer | 2% sa USD receiving | ₱29,648 hanggang ₱30,235 | Maganda rin |
| GCash | Depende sa sender platform | ₱29,500 hanggang ₱30,500 | Maganda para sa maliit |
| Maya | Depende sa sender platform | ₱29,000 hanggang ₱30,000 | Okay |
| PayPal | 4% hanggang 5% + conversion fee | ₱28,500 hanggang ₱29,200 | May mas maganda |
| Direct Bank Transfer | $15 hanggang $30 flat fee | ₱28,900 hanggang ₱29,800 | Para sa malaking amount |
Obvious na ang nangungunang pangalan dito ay Wise. Pero hindi ito nangangahulugang Wise ang tamang sagot para sa lahat. Depende pa rin sa iyong situation, kung sinong nagbabayad sa iyo, at kung gaano kalaki ang typical na payment mo. Pag-usapan natin ang bawat isa.
Wise
Pinaka-RecommendedAng Wise ay consistently ang pinaka-cost-effective na option para sa karamihan ng Filipino freelancers na tumatanggap ng USD. Ang pangunahing dahilan ay simple: gumagamit sila ng mid-market exchange rate, yung rate na makikita mo sa Google, at nagdadagdag lang ng maliit na transparent na fee sa ibabaw nito.
Fees: 0.4% hanggang 1.5% depende sa source currency at amount. Para sa USD to PHP, karaniwang 0.6% hanggang 1% ang fee.
Halimbawa: Para sa $500 payment, ang Wise fee ay humigit-kumulang $3 hanggang $7.50. Ibig sabihin, makakatanggap ka ng $492.50 hanggang $497 before conversion. Sa ₱61.73 rate, iyon ay humigit-kumulang ₱30,395 hanggang ₱30,669.
Paano gumagana: Bibigyan ka ng Wise ng virtual bank account details sa US, UK, at EU. Pwede mong ibigay ang US bank details sa iyong client para mag-local transfer sila, at dadating ang pera sa iyong Wise account. Mula doon, pwede kang mag-withdraw sa iyong Philippine bank account o GCash.
Setup requirements: Valid government ID, selfie verification, at Philippine bank account o GCash para sa withdrawal. Karaniwang 1 hanggang 3 araw ang verification.
Payoneer
Maganda para sa PlatformsAng Payoneer ay sikat sa mga Filipino freelancers dahil ito ang default withdrawal method ng maraming major platforms gaya ng Upwork, Fiverr, at Airbnb. Kung gumagamit ka ng mga platform na ito, halos guaranteed na kailangan mo ng Payoneer account.
Fees: 2% fee kapag tumatanggap ng USD mula sa ibang Payoneer user o platform. Libre naman kung tumatanggap mula sa sariliny na US payment service ng Payoneer.
Halimbawa: Para sa $500 na Upwork payment, ang 2% fee ay $10. Makakatanggap ka ng $490 before conversion. Sa ₱61.73 rate, iyon ay humigit-kumulang ₱30,248. Hindi masama, pero konti na lang ang pagkakaiba sa Wise.
Withdrawal options: Direct sa iyong Philippine bank account (BPI, BDO, Metrobank, at iba pa) o sa Payoneer prepaid Mastercard kung mayroon ka. Ang withdrawal fee ay $1.50 flat kapag nag-withdraw sa local bank.
Pinaka-magandang gamitin para sa: Freelancers na gumagamit ng Upwork, Fiverr, o ibang platforms na Payoneer ang default withdrawal method. Hindi worth it ang mag-setup ng dalawang platforms kung Payoneer na ang default ng iyong client platform.
PayPal
Malawak pero May Mataas na FeesAng PayPal ay isa sa pinakakilalang payment platform sa buong mundo at karamihan ng international clients ay pamilyar dito. Ang problema? Ang fees nito ay consistently mas mataas kumpara sa Wise at Payoneer, at ang currency conversion rate nila ay hindi competitive.
Fees: 4% hanggang 5% para sa international transactions, kasama pa ang additional currency conversion fee na 3% hanggang 4% above mid-market rate kapag nag-convert sa PHP.
Halimbawa: Para sa $500 payment, ang combined fees ay maaaring umabot sa $20 hanggang $30. Ibig sabihin, ₱28,500 hanggang ₱29,200 lang ang makukuha mo kumpara sa ₱30,500+ na makukuha mo sa Wise. Malaki ang pagkakaiba na iyon sa long run.
Kailan worth it ang PayPal: Kung ang iyong client ay PayPal lang ang gusto at ayaw nila ng ibang option. Sa sitwasyong iyon, tanggapin mo na lang at siguraduhing nako-compensate sa iyong rates ang dagdag na fees.
GCash
Maganda para sa Maliit na AmountAng GCash ay nag-launch ng international money transfer feature na nagpapahintulot sa mga Pilipino na makatanggap ng pera mula sa ibang bansa. Hindi ito direktang tumatanggap ng USD mula sa mga foreign clients, kundi nagtatrabaho ito sa pamamagitan ng partner platforms gaya ng Wise, Western Union, at iba pa.
Fees: Depende sa kung saang platform nagpapadala ang iyong client. Kung gagamitin ng client mo ang Wise para magpadala sa iyong GCash, mababa ang fees. Kung gagamitin nila ang ibang service, maaaring mas mataas.
Pinaka-magandang gamitin para sa: Mga freelancers na may local Filipino clients na gumagamit ng GCash, o mga nagtatanggap ng mas maliliit na amounts na under ₱50,000 at gusto ng instant na access sa pera nang hindi na kailangan pang mag-bank transfer.
Limitasyon: May daily at monthly receiving limits ang GCash. Kung malaki ang kinikita mo, maaaring hindi ito ang pinaka-practical na primary payment method. Magandang secondary option lang ito.
Maya (dating PayMaya)
Lumalaking OptionAng Maya ay naging mas competitive sa international payments ngayong mga nakaraang taon. Katulad ng GCash, hindi ito direktang tumatanggap ng USD pero may mga partner platforms ito para sa international transfers.
Fees: Depende sa transfer method na gagamitin ng iyong client. Maya mismo ay may competitive rates para sa conversion pero madalas ay depende sa kung saang platform nagsimula ang transfer.
Advantage ng Maya: May savings account feature na nagbibigay ng interest sa iyong pera habang naghihintay kang gamitin ito. Kung matagal mo nang hawak ang pera bago gastusin, may konting dagdag na kita pa ito.
Pinaka-magandang gamitin para sa: Mga freelancers na gusto ng combination ng payment receiving at savings features sa iisang app. Hindi ito ang pinaka-cost-effective para sa pure receiving ng international USD pero okay naman bilang secondary option.
Direct Bank Transfer (Wire Transfer)
Para sa Malaking AmountAng direct wire transfer mula sa foreign bank account ng client papunta sa iyong Philippine bank account (BPI, BDO, Metrobank, etc.) ay isang option na madalas na hindi iniisip ng mga bagong freelancers pero mahalaga ring malaman.
Fees: $15 hanggang $30 flat fee sa karamihan ng banks, kasama pa ang potential na receiving fee ng iyong Philippine bank na ₱200 hanggang ₱500. Ang exchange rate ay depende sa bank ng sender at ng receiver.
Bakit ito ay worth it para sa malaking amount: Ang flat fee na $25 ay mas malaki sa percentage-based na fee ng Wise para sa $500 na payment. Pero kapag ang payment ay $2,000 o higit pa, ang flat $25 ay mas maliit na percentage kaysa sa 1% ng Wise na $20. Sa $5,000 na payment, ang $25 flat fee ay mas sulit kaysa sa potensyal na 1% na $50.
Disadvantage: Mabagal, 2 hanggang 5 business days ang processing. Hindi din ito laging available sa lahat ng clients, lalo na sa mga indibidwal na freelance buyers na hindi sanay sa wire transfers.
Ang tamang payment platform ay maaaring magdagdag ng libu-libong piso sa iyong take-home income bawat buwan nang hindi mo kailangang magtrabaho nang mas matagal.
Ano ang Pinaka-Sulit para sa Iyo
Wala isang sagot na tamang para sa lahat. Depende ang pinaka-magandang option sa iyong specific na situation. Heto ang quick guide:
Kung Direct Client ang Nagbabayad sa Iyo
Gamitin ang Wise bilang pangunahing platform. Ibigay ang iyong Wise virtual US bank account details sa client at hayaan silang mag-local transfer. Ito ang pinaka-cost-effective na setup para sa majority ng freelancers.
Kung sa Upwork, Fiverr, o Platform ang Bayad Mo
Gamitin ang Payoneer para sa Upwork at Fiverr withdrawals. Para sa iba pang platforms, tingnan kung anong withdrawal options ang available at piliin ang pinaka-mababang fees.
Kung Maliit lang ang Amount (Under $200)
Okay ang GCash o Maya para sa convenience. Ang fees ay hindi masyadong malaki para sa maliliit na amounts at may instant access ka sa pera.
Kung Malaki ang Amount (Over $2,000)
Pag-isipan ang direct wire transfer sa iyong Philippine bank account. Ang flat fee ay mas sulit kaysa sa percentage-based na fees ng ibang platforms para sa malalaking amounts.
Ang Pinaka-Praktikal na Setup para sa Karamihan
Para sa karamihan ng Filipino freelancers, ang pinaka-magandang setup ay ang magkaroon ng dalawa o tatlong platforms: Wise bilang primary para sa direct client payments, Payoneer bilang secondary para sa platform-based income, at GCash para sa maliit na local payments. Hindi mo kailangan ng lahat ng platform sa listahan. Piliin ang mga relevant sa iyong specific na situation.
Pro tip: Kapag nagse-set ng rates sa iyong clients, i-factor in ang fees ng iyong payment platform. Kung gumagamit ka ng PayPal at 5% ang fees, siguraduhing nako-compensate sa iyong rate iyon. Para sa mas detalyadong guide sa pagse-set ng rates, tingnan ang aming Freelance Rates Philippines: Pricing Guide for Every Skill.
Tandaan sa taxes: Kahit saang platform ka makatanggap ng USD, ang lahat ng iyong freelance income ay subject sa Philippine income tax. Kailangan mong mag-declare ito sa iyong BIR tax filing. Para sa more details, tingnan ang aming Freelance Taxes Philippines: BIR Registration Guide.
Mga Madalas na Tanong
Alin ang pinaka-mabilis na makatanggap ng USD sa Pilipinas?
Ang GCash at Maya ay karaniwang pinaka-mabilis para sa maliit na amounts na may ilang oras lang na processing time. Para sa mas malalaking amounts, ang Wise ay karaniwang 1 hanggang 2 business days habang ang direct bank transfer ay 2 hanggang 5 business days. Ang Payoneer naman ay karaniwang 2 hanggang 3 business days para sa withdrawal sa Philippine bank.
Kailangan ko bang mag-declare ng aking Wise o Payoneer income sa BIR?
Oo. Ang lahat ng income na natanggap mo, kahit sa anong platform, ay kailangang i-declare sa BIR bilang bahagi ng iyong freelance income. Ang platform na ginamit mo para makatanggap ng pera ay hindi nagbabago ng iyong tax obligations bilang self-employed professional sa Pilipinas.
Pwede bang direkta sa GCash ang padala ng foreign client ko?
Hindi direkta. Ang GCash ay tumatanggap ng international remittances sa pamamagitan ng partner platforms gaya ng Wise, Western Union, at iba pa. Ang client mo ay kailangang gumamit ng isa sa mga partner platforms para makapagpadala sa iyong GCash. Hindi sila pwedeng direktang mag-bank transfer sa iyong GCash mula sa kanilang foreign bank account.
Mas maganda ba ang Wise o Payoneer para sa mga bagong freelancers?
Para sa mga bagong freelancers na direkta ang client at hindi gumagamit ng major platforms gaya ng Upwork, mas maganda ang Wise dahil mas mababa ang fees at mas transparent ang pricing. Pero kung magttatrabaho ka sa Upwork o Fiverr, kailangan mo ng Payoneer. Ang magandang approach ay magkaroon ng pareho para may options ka.
Magkano ang minimum na pwede kong i-withdraw mula sa Wise papunta sa aking bank?
Ang Wise ay walang strict na minimum para sa withdrawal sa Philippine bank accounts, pero may small transfer fee na humigit-kumulang $1 hanggang $3 depende sa amount. Para ma-maximize ang value ng bawat withdrawal, mas maganda ang mag-withdraw ng mas malaking amount nang sabay-sabay kaysa sa maliit na madalas.
Ligtas ba ang Wise at Payoneer para sa mga Pilipino?
Oo, parehong legitimate at regulated na financial services ang Wise at Payoneer. Ang Wise ay regulated ng Financial Conduct Authority sa UK at iba pang regulators sa iba't ibang bansa. Ang Payoneer naman ay regulated ng FinCEN sa US. Ginamit na ng milyun-milyong freelancers sa buong mundo ang dalawang platform na ito nang maraming taon.
Ano ang gagawin ko kung ayaw ng client ko ng Wise at Payoneer?
Kung PayPal lang ang gusto ng client, tanggapin mo iyon pero siguraduhing kasama sa iyong rate ang compensation para sa mas mataas na fees ng PayPal. Alternatively, maaari kang mag-explain sa client na ang Wise ay mas convenient at mas mababa ang fees para sa pareho ninyong side. Karamihan ng professional clients ay open sa Wise kapag naipaliwanag mo ang benefits nito.
Handa Ka Na Bang Makatanggap ng USD nang May Mas Mababang Fees?
Ngayon na alam mo na ang pagkakaiba ng bawat platform, ang susunod na hakbang ay ang pag-sign up sa platform na pinaka-angkop sa iyong situation at simulan nang makatanggap ng international payments nang mas sulit.
Para sa step-by-step na guide sa pag-set up ng Wise account, bisitahin ang Wise Help Center. Para sa Payoneer setup, bisitahin ang Payoneer Help Center.
Para sa mas kompletong guide sa lahat ng payment options para sa Pinoy freelancers, tingnan ang aming Complete Payment Guide para sa Pinoy Freelancers na sumasaklaw sa lahat ng aspeto ng pag-receive ng international payments.